Micro LED 板块迎来爆发,核心驱动是AI 算力光互连 + 显示量产提速 + 产业链涨价共振,估值从 “显示技术” 向 “算力基建” 重塑。
一、爆发核心逻辑
1. 核心增量:AI 光互连(CPO)技术革命
- 瓶颈倒逼:AI 大模型推动数据中心短距传输升级,1.6Tbps 传统铜缆功耗约 30W,能耗与散热成最大制约微博。
- 技术突破:Micro LED CPO 方案将 50μm 以下芯片与 CMOS 集成,单位能耗降至 1~2pJ/bit(仅为铜缆的 5%),1.6Tbps 功耗降至 1.6W,节能近 20 倍,完美契合英伟达、微软等巨头需求。
- 落地加速:友达切入数据中心光通信,联发科计划 4 月 OFC 发布 Micro LED AOC 方案,头部光模块厂商已启动验证。
2. 基础支撑:显示业务量产与需求翻倍
- 市场增长:Omdia 预测,2026 年 Micro LED 显示器收入同比翻倍至 1.054 亿美元,商用大屏、穿戴、车载加速渗透。
- 产能突破:6 英寸量产线良率超 90%,巨量转移效率提升至工业级标准,成本持续下降,2026 年成为商用化拐点。
3. 盈利催化:产业链集体涨价潮
- 2026 年初,超 20 家 LED 企业(芯片、封装、显示)提价 5%~15%,对冲成本压力,龙头盈利修复加速微博。
二、产业链核心概念股
上游:芯片与设备(技术壁垒最高)
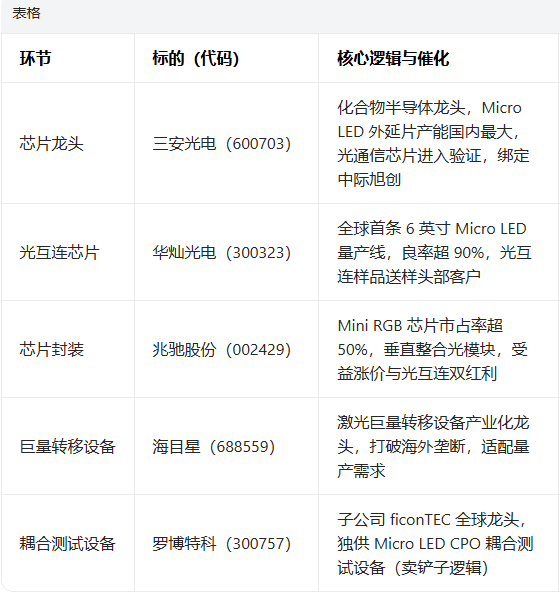
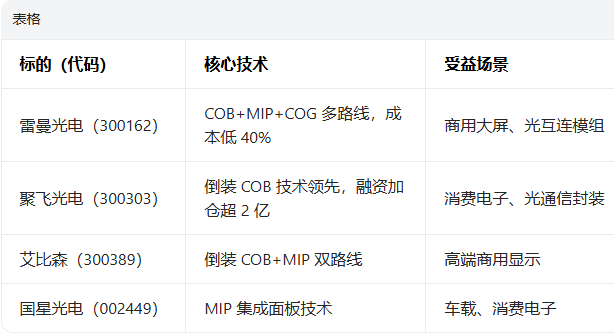
中游:封装与模组(量产落地关键)
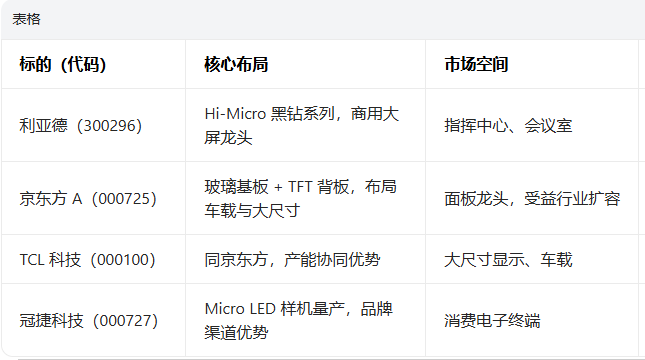
下游:终端与配套(需求落地载体)
三、投资策略
- 龙头优先:聚焦三安光电、华灿光电、雷曼光电等技术与客户壁垒高的标的,兼顾股息率与成长。
- 光互连主线:重点关注芯片(华灿)、设备(罗博特科)、封装(聚飞),受益 AI 算力长期需求。
- 显示主线:布局商用大屏(利亚德)、车载(京东方),把握 2026 年量产红利。
- 两条主线:
- 节奏把握:短期关注 4 月 OFC 大会联发科方案落地、客户验证进展;中期跟踪涨价潮持续度与良率提升。
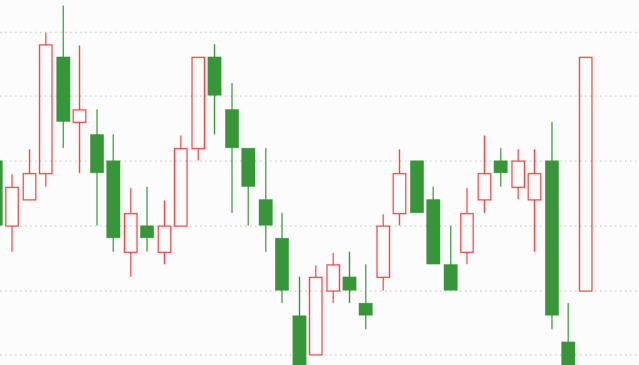
在这么多全产业链标的当中,我们选择了一个标的(K线图如上)股价较低,5元以下,性价比较高,股价多头趋势,股价向上趋势明显,公司业绩优异,可以跟踪关注。
点击下方图片,添加助理,免费立即领取。(建议收藏保存)
免责声明:本文版权属于上海证券通投资资讯科技有限公司独有(排他性地所有者),且由公司投资顾问∶曹文 (登记编号∶A033062509)进行编辑整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。按证券法规定和要求:本公司对这些信息的准确性和完整性不作任何保证,本公司已力求报告内容真实客观、公正,但报告中的观点、结论和建议仅反映公司(撰写者)在报告发出当日的设想、见解和分析方法应仅供参考,仅代表公司(撰写者)遵循证券法规定且在合法合规下获取公开信息作为基准,从证券投资顾问服务角度所作的观点。本文中的任何投资建议均不作为您投资买卖的依据, 您须独立作出投资决策, 风险自担。据此做出的任何投资决策与本公司或作者无关,自行承担风险,作者(即本公司和职务行为撰写者)不因此承担任何法律责任。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权。本公司将依法追究侵权责任。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

