2026年春节后,稀有金属镍迎来强势爆发,沪镍主力合约站稳13.6万元/吨,伦镍回升至1.78万—1.8万美元/吨,较1月份阶段性低点反弹幅度达20%,A股镍资源板块同步放量走强,成为节后有色金属市场最亮眼的赛道。
本次镍价爆发并非短期题材炒作,下面将详细拆解爆发核心逻辑,并精选各细分领域优质概念股,助力把握市场机会。
一、镍爆发核心逻辑
逻辑一:印尼限矿锁死供给,全球供给端刚性收缩(最核心支撑)
印尼作为全球第一大镍生产国,供应量占全球超过40%,其政策变动直接决定全球镍供给格局。2026年开年,印尼正式落地镍矿开采配额削减政策,将年度开采配额从2025年的3.79亿吨下调至2.6—2.7亿吨,削减幅度接近30%,重点矿区产量大幅压缩,新增产能审批全面收紧。与此同时,印尼还同步出台配套调控措施,包括将配额审批周期改为年度审批、资源特许权使用费与LME镍价挂钩、严打非法采矿、强化港口出口监管等,进一步强化供给约束。
更关键的是,镍矿扩产周期极长(一座新矿山从勘探、审批到投产需5-8年),2026年全球范围内无大型新镍矿落地,现有产能已处于满负荷运转状态,印尼限矿带来的供给缺口短期内无法弥补,直接扭转了此前全球镍供过于求的宽松格局,推动市场从“严重过剩”转向边际大幅改善,成为本轮镍价上涨最硬核的支撑。
逻辑二:新能源高镍化提速,打开长期需求增长空间
镍已从传统工业金属,逐步升级为新能源战略金属,新能源动力电池成为其需求增长的核心引擎。当前,高镍化已是动力电池行业不可逆趋势,NCM811、NCA等高镍电池渗透率持续提升,单车耗镍量比传统三元电池高出50%以上,而半固态电池的商业化落地,进一步提升了镍的单位用量(较传统三元电池增加30%)。
2026年全球新能源汽车销量、储能装机均保持高增速预期,其中全球动力电池装机量预计突破1800GWh,单GWh高镍三元电池需924吨镍,仅动力电池领域就需78万吨镍,同比增长22%;同时,长时储能项目对高镍电池的需求激增,进一步放大镍的需求增量,长期需求逻辑完全打通,为镍价上涨注入持续动力。
逻辑三:传统需求回暖托底,三重需求共振筑牢价格底线
镍的最大下游需求是不锈钢(占比接近70%),2026年春节后,国内地产竣工、家电出口、基建工程全面复工,不锈钢钢厂开工率快速回升至83%以上,钢厂迎来阶段性补库周期,镍铁、电解镍采购量环比明显提升,传统需求回暖为镍价提供了扎实的现货支撑,彻底打消了镍价继续大跌的可能。
此外,高端合金领域需求刚性十足,镍基高温合金作为航空航天、军工、核电的核心材料,随着全球商用飞机交付量、国防预算、核电新增装机量的提升,需求持续增加;化工、造船、管道等传统工业领域需求也稳步回升,形成“不锈钢托底、电池领跑、高端合金拉动”的三重需求格局,进一步筑牢镍价上涨的底线。
二、精选镍概念股
本次精选概念股聚焦“业务占比高、资源自给率高、业绩弹性大”三大核心标准,剔除蹭概念标的,按细分领域分类整理,结合最新行情数据与企业布局,明确各标的核心优势,方便精准把握。
(一)一体化龙头股(资源+冶炼+材料,业绩弹性最大)
此类标的拥有全产业链布局,资源自给率高,能最大程度享受镍价上涨红利,业绩与镍价联动性最强,是长期布局的核心选择。
-
华友钴业(603799):全球镍钴一体化龙头,印尼华越、华飞等项目布局完善,权益镍储量约550万吨,镍产能约30万吨/年,以湿法冶炼为主,深度绑定宁德时代,镍业务毛利占比超60%,镍价每涨10%,净利增厚约18%,是高镍三元电池核心供应商,受益于新能源高镍化趋势最直接。
-
盛屯矿业(600711):印尼镍铁+高冰镍龙头,总产能约16万吨/年,镍矿自给率超60%,友山镍业等项目成本优势突出,形成“采矿—冶炼—电池材料客户”的完整产业链,多金属布局分散单一品类波动风险,业绩弹性显著,同时受益于印尼供给收缩与国内需求回暖双重利好。
-
格林美(002340):全球镍钴钨循环利用龙头,采用“城市矿山回收+印尼镍矿”双路径保障镍源,印尼青美邦+淡水河谷合作项目,权益镍产能约10万吨/年,再生镍+原生镍双轮驱动,社保与北向资金均有持仓,在新能源电池回收领域具备独特优势,抗风险能力较强。
-
中伟股份(300919):三元前驱体全球龙头,高度依赖镍资源,在印尼布局镍湿法冶炼产能约19.5万吨/年,锁定大量镍矿资源,实现资源与材料一体化布局,深度受益于新能源高镍化趋势,镍中间品产能保障前驱体原料供应,业绩随镍价上涨弹性较大。
(二)低价资源型标的(股价低+弹性高,短期资金偏好)
此类标的股价处于低位(3元—7元区间),上方套牢盘轻,资源储备充足,受资金追捧力度大,短期上涨弹性高,适合短期波段布局。
-
中国中冶(601618):央企背景,股价约3元,业务涵盖海外镍钴矿项目开发、有色金属工程建设,旗下瑞木镍钴矿年产镍约3.4万吨,镍资源量211.46万吨,氢氧化镍钴产能4万吨,镍相关业务布局清晰,同时承建印尼青山、华友等大型镍项目,是镍产能扩张的核心工程服务商,双重受益于行业景气度提升。
-
浙富控股(002266):股价约4.88元,主营危废资源化处理,业务范围包含镍金属回收与再利用,再生镍成本低,北向持仓高,作为稀贵金属回收龙头,能有效规避镍矿供给收缩带来的成本压力,同时受益于镍价上涨,业绩弹性突出,是低价标的中的优质选择。
-
西部矿业(601168):国内传统镍矿开采企业,青海镍矿储量超50万吨,年产镍1-2万吨,镍资源储量可观,镍业务贡献稳定利润,股价处于低位,获主力资金青睐,同时受益于传统不锈钢需求回暖,短期上涨动力充足,长期具备估值修复空间。
-
兴业矿业(000426):国内较大规模硫化镍矿企业,镍保有金属量32.84万吨,产能稳定,业绩弹性大,社保基金有小幅配置,股价处于历史低位,是市场关注的低价镍资源标的,受资金追捧力度较大,短期上涨弹性显著。
-
中金岭南(000060):综合性有色企业,多米尼加项目拥有9.24万吨镍金属量,镍业务营收稳定,社保基金重仓持有,业务涵盖镍矿开采与加工,同时布局其他有色金属,分散行业波动风险,股价处于低位,估值修复空间较大,适合稳健型短期布局。
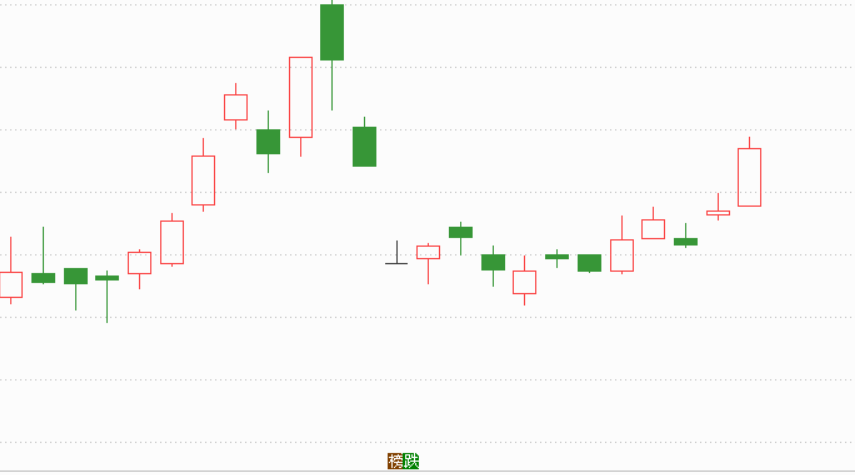
在这么多全产业链标的当中,我们选择了一个标的(K线图如上)股价砸出“黄金坑”,股价止跌企稳,向上趋势明显,公司业绩优异,可以长期跟踪关注。
点击下方图片,添加助理,免费立即领取。(建议收藏保存)
免责声明:本文版权属于上海证券通投资资讯科技有限公司独有(排他性地所有者),且由公司投资顾问∶曹文 (登记编号∶A033062509)进行编辑整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。按证券法规定和要求:本公司对这些信息的准确性和完整性不作任何保证,本公司已力求报告内容真实客观、公正,但报告中的观点、结论和建议仅反映公司(撰写者)在报告发出当日的设想、见解和分析方法应仅供参考,仅代表公司(撰写者)遵循证券法规定且在合法合规下获取公开信息作为基准,从证券投资顾问服务角度所作的观点。本文中的任何投资建议均不作为您投资买卖的依据, 您须独立作出投资决策, 风险自担。据此做出的任何投资决策与本公司或作者无关,自行承担风险,作者(即本公司和职务行为撰写者)不因此承担任何法律责任。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权。本公司将依法追究侵权责任。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

