根据SMM信息,电池材料头部公司3月排产80GWh+,同比+57%,环比+19%。春节后排产有望恢复到历史高位,26年锂电需求30%+增长。
在25Q4超预期的基础上,Q1实际情况看淡季不淡,环比持平或微降,同比预计30-50%增长+,其中1月环比略降,2月春节影响,环比下降10%+,产业链充分预期,预计春节后可恢复,3月排产预计环增15-20%,恢复至历史高位。
全年看,预计2026年全球动储需求2700GWh,增长33%,其中一二线厂商指引2026年40-50%增长,需求预期不改,2027年预计仍可维持20%+增长。
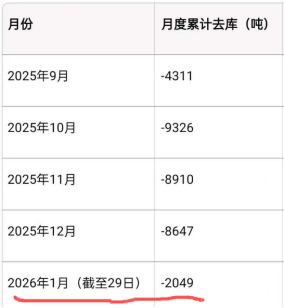
电池产业链或再开启一轮景气周期,当前可关注布局旺季行情,尤其在12月以来调整背景下。
消息面上第三届中国全固态电池创新发展高峰论坛2月7-8日在北京召开,大会将研判战略方向,引领技术创新路径,凝聚高层共识,聚焦关键材料、电芯创新、工艺装备、AI全链条赋能以及知识产权,届时将有较多材料&工艺&设备方案的探讨。
“设备先行”为当前市场认知的最优解。可关注全球固态电池设备公司。
免责声明:本文版权属于上海证券通投资资讯科技有限公司独有(排他性地所有者),且由公司投资顾问∶王子蛟(登记编号∶A0330624100015)进行编辑整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。按证券法规定和要求:本公司对这些信息的准确性和完整性不作任何保证,本公司已力求报告内容真实客观、公正,但报告中的观点、结论和建议仅反映公司(撰写者)在报告发出当日的设想、见解和分析方法应仅供参考,仅代表公司(撰写者)遵循证券法规定且在合法合规下获取公开信息作为基准,从证券投资顾问服务角度所作的观点。本文中的任何投资建议均不作为您投资买卖的依据, 您须独立作出投资决策, 风险自担。据此做出的任何投资决策与本公司或作者无关,自行承担风险,作者(即本公司和职务行为撰写者)不因此承担任何法律责任。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权。本公司将依法追究侵权责任。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

