今天特高压是唯一概念板块飘红,特高压板块的投资价值由政策强驱动、需求高景气、技术与出海三重壁垒共同支撑,形成中长期确定性成长主线,以下为核心逻辑与全产业链标的的系统梳理。
一、特高压板块三大核心投资逻辑
1. 政策托底:“十五五” 4 万亿投资,建设规模与确定性双升
国家电网 “十五五” 固定资产投资规划达4 万亿元,较 “十四五” 增长 40%,年均投资超 8000 亿元,其中特高压总投资额预计 5000-6000 亿元,年均开工直流 4-5 条、交流 2-3 条,建设规模较 “十四五” 提升 40%。
- 落地项目明确:藏粤 ±800 千伏特高压直流工程(总投资 532 亿元)已获用地批复,攀西特高压交流工程(231.7 亿元)计划 2026 年上半年开工,6 条 “十四五” 待建项目将在 “十五五” 集中核准。
- 核心导向转变:从传统 “西电东送” 转向主网架加强 + 深远海风电配套,工程落地节奏加快,为板块提供 5 年以上业绩支撑。
2. 需求爆发:能源结构转型 + AI 算力,催生万亿级输电缺口
- 新能源外送刚需:我国 80% 以上陆地风能、60% 以上太阳能集中在西部 / 北部,70% 用电负荷在中东部,“沙戈荒” 大基地外送规模达 315GW,特高压是跨区域输电唯一载体。
- 算力与全球缺电驱动:AI 数据中心电力需求激增,跨区域取电依赖特高压;全球电力短缺背景下,海外电网升级带动特高压设备出口需求,国内企业订单向海外延伸。
- 工程带动效应:单条特高压线路带动上下游产值超千亿元,设备投资占比约 45%,核心设备(变压器、GIS、换流阀)需求刚性释放。
3. 技术 + 出海壁垒:国内垄断 + 全球替代,盈利确定性提升
- 技术壁垒高筑:特高压核心设备(换流阀、控制保护系统、±1100kV 变压器)形成寡头格局,国电南瑞、特变电工等龙头掌握独家技术,行业集中度超 80%,毛利率分化显著(二次设备 > 开关设备 > 变压器)。
- 出海空间打开:国内特高压技术全球领先,沙特 164 亿元、巴西美丽山等海外项目落地,欧洲、东南亚、中东市场需求爆发,海外收入成为新增长极,头部企业海外营收占比持续提升。
- 盈利韧性强:二次设备(控制保护、调度系统)对铜价等原材料不敏感,毛利率稳定在 25% 以上;一次设备龙头凭借规模与技术优势,抵御成本波动能力突出。
二、特高压全产业链概念股梳理
特高压产业链分为上游原材料、中游核心设备、下游工程建设三大环节,中游为利润核心,技术壁垒与市场集中度最高,各环节核心标的如下:
(一)上游:原材料与核心零部件(基础配套,需求刚性)
| 细分领域 | 核心公司 | 核心优势 | 市占率 / 关键亮点 |
|---|---|---|---|
| 绝缘材料 | 雅克科技 | 特高压绝缘材料龙头,产品适配高电压等级 | 打破国外垄断,供货核心设备商 |
| 电磁线 / 线材 | 金杯电工、精达股份 | 特高压专用电磁线供应商,耐高温、低损耗 | 国网招标核心供应商,产能匹配工程节奏 |
| 绝缘子 | 大连电瓷 | 特高压交流瓷绝缘子绝对龙头 | 市占率 59%,行业第一 |
| 晶闸管 / 核心器件 | 派瑞股份 | 换流阀 “心脏” 部件供应商,技术壁垒高 | 特高压换流阀晶闸管核心配套 |
| 分接开关 | 华明装备 | 高端分接开关龙头,替代进口 | 特高压变压器分接开关主流供应商 |
(二)中游:核心设备制造(产业链核心,利润集中区)
1. 二次设备(控制保护、调度系统,高壁垒、高毛利)
- 国电南瑞(600406):电网智能化总龙头,特高压直流控制保护系统市占率超 74%,调度系统市占率 75%,换流阀市占率超 50%,业务覆盖全场景,2025 年订单破 500 亿,净利润复合增速预计 11%。
- 许继电气(000400):换流阀双寡头之一,柔直技术领先,直流控制保护市占率 39%,深度绑定特高压项目,订单覆盖至 2027 年。
- 四方股份(601126):继电保护与自动化系统供应商,特高压站用保护设备核心标的,技术迭代快,弹性较高。
2. 一次设备(变压器、GIS、电抗器,市场集中,龙头主导)
| 细分设备 | 核心公司 | 核心优势 | 市占率 / 关键亮点 |
|---|---|---|---|
| 变压器 / 电抗器 | 特变电工(600089) | 全球变压器霸主,独家掌握 ±1100kV 换流变技术,海外订单饱满 | 特高压变压器市占率 40%+,沙特 164 亿大单落地 |
| 中国西电(601179) | 特高压 “国家队”,唯一交直流全链供应商,参与 80% 以上国内工程 | 变压器市占率 9.8%,与特变、保变合计占 82% 份额 | |
| 保变电气(600550) | 核电特高压变压器龙头,高海拔特种变压器优势突出 | 电抗器市占率 17.5%,国网招标第二 | |
| GIS / 开关设备 | 平高电气(600312) | 特高压 GIS 龙头,1100kV 断路器技术领先 | GIS 市占率超 50%,覆盖所有特高压交流工程 |
| 思源电气(002028) | GIS、互感器核心供应商,柔直布局深入,海外拓展积极 | 500kV 以下变压器出口欧美第一,数据中心配套订单翻倍 | |
| 电缆 / 海缆 | 中天科技(600522) | 海缆 + 陆上特高压电缆双龙头,超导电缆布局领先 | 中标藏粤直流等核心项目,海缆收入占比 25% |
| 亨通光电(600487) | 高压电缆龙头,海外市场拓展顺利,产品覆盖全电压等级 | 特高压交流电缆核心供应商,海外营收增速快 |
(三)下游:工程建设与运维(低估值,订单确定性强)
- 中国电建(601669)、中国能建(601868):特高压工程建设 “双雄”,参与 “西电东送”“沙戈荒” 等国家级项目,PE 均低于 13 倍,受益工程密集开工,业绩稳增长。
- 国网英大(600517):覆盖特高压运维、金融配套,依托国网资源,运维业务市占率领先,现金流稳定。
三、投资主线与标的优先级
- 核心龙头主线(确定性最高):国电南瑞(二次设备绝对龙头)、特变电工(变压器 + 出海双轮驱动)、中国西电(全链国家队),受益政策与需求共振,业绩稳定性强。
- 细分弹性主线:平高电气(GIS 垄断)、许继电气(换流阀 + 柔直)、大连电瓷(绝缘子单一赛道龙头),细分领域市占率领先,工程落地带动业绩弹性释放。
- 出海成长主线:特变电工、中国西电、平高电气,海外订单放量,欧洲、中东市场突破,打开长期增长空间。
- 原材料配套主线:雅克科技、派瑞股份,核心零部件刚需,随设备订单同步增长,业绩具备联动性。
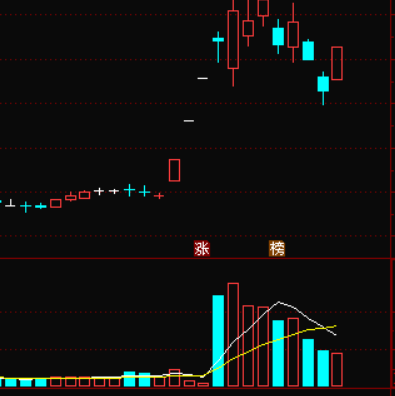
在这么多全产业链标的当中,我们选择了一个标的(K线图如上)股价多头趋势,近期放量,股价向上趋势明显,适合短线,可以跟踪关注。
点击下方图片,添加助理,免费立即领取。(建议收藏保存)
免责声明:本文版权属于上海证券通投资资讯科技有限公司独有(排他性地所有者),且由公司投资顾问∶曹文 (登记编号∶A033062509)进行编辑整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。按证券法规定和要求:本公司对这些信息的准确性和完整性不作任何保证,本公司已力求报告内容真实客观、公正,但报告中的观点、结论和建议仅反映公司(撰写者)在报告发出当日的设想、见解和分析方法应仅供参考,仅代表公司(撰写者)遵循证券法规定且在合法合规下获取公开信息作为基准,从证券投资顾问服务角度所作的观点。本文中的任何投资建议均不作为您投资买卖的依据, 您须独立作出投资决策, 风险自担。据此做出的任何投资决策与本公司或作者无关,自行承担风险,作者(即本公司和职务行为撰写者)不因此承担任何法律责任。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权。本公司将依法追究侵权责任。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

