测算显示,2024年数据中心内部AI光纤及DCI数据中心互联光纤需求仅占全球光纤总需求的5%,这也是此前AI市场周期中光纤板块关注度较低的核心原因。但随着AI需求持续爆发,服务北美市场的光纤光缆厂商及核心综合布线商近期纷纷表态光纤供给持续紧缺。预计到2027年,数据中心内部和互联两大AI场景带动的光纤需求占比将提升至30%,电信需求占比则降至60%出头,当前行业正处于需求被AI重塑的关键拐点,需求结构的深刻重塑是当前值得重点关注的核心变化。
G652D是光纤市场中最基础光纤,需求量相对稳定,随着AI和无人机对于G657A1等高端光纤需求的拉动,头部厂商的产能逐渐向高端光纤倾斜,G652D出现供不应求的状态。当前该品种光纤平均价连续两个季度上涨,价格回暖态势明显,2026年1月散纤市场 或已出现40元/芯公里的价格。
当前AI有望拉动光纤光缆需求占比大幅提升。根据Marvell预测,DCI市场规模有望从2023年的10亿美元增长至2028年的30亿美元,5年维度的CAGR达到25%,这将推动数据中心内部和DCI两大场景下的光纤光缆需求,未来全球光纤需求有望攀升至2027年的8.8亿芯/公里。
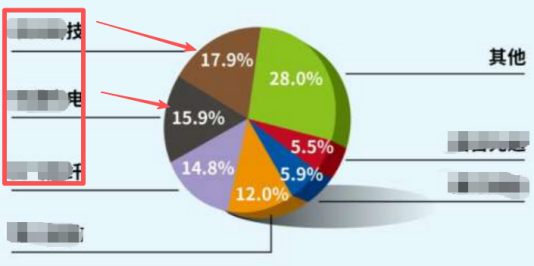
当前国内头部企业的海外业务收入占比已达30-50%,将显著受益于全球性的供需变化。如上图所示。
免责声明:本文版权属于上海证券通投资资讯科技有限公司独有(排他性地所有者),且由公司投资顾问∶王子蛟(登记编号∶A0330624100015)进行编辑整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。按证券法规定和要求:本公司对这些信息的准确性和完整性不作任何保证,本公司已力求报告内容真实客观、公正,但报告中的观点、结论和建议仅反映公司(撰写者)在报告发出当日的设想、见解和分析方法应仅供参考,仅代表公司(撰写者)遵循证券法规定且在合法合规下获取公开信息作为基准,从证券投资顾问服务角度所作的观点。本文中的任何投资建议均不作为您投资买卖的依据, 您须独立作出投资决策, 风险自担。据此做出的任何投资决策与本公司或作者无关,自行承担风险,作者(即本公司和职务行为撰写者)不因此承担任何法律责任。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权。本公司将依法追究侵权责任。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

